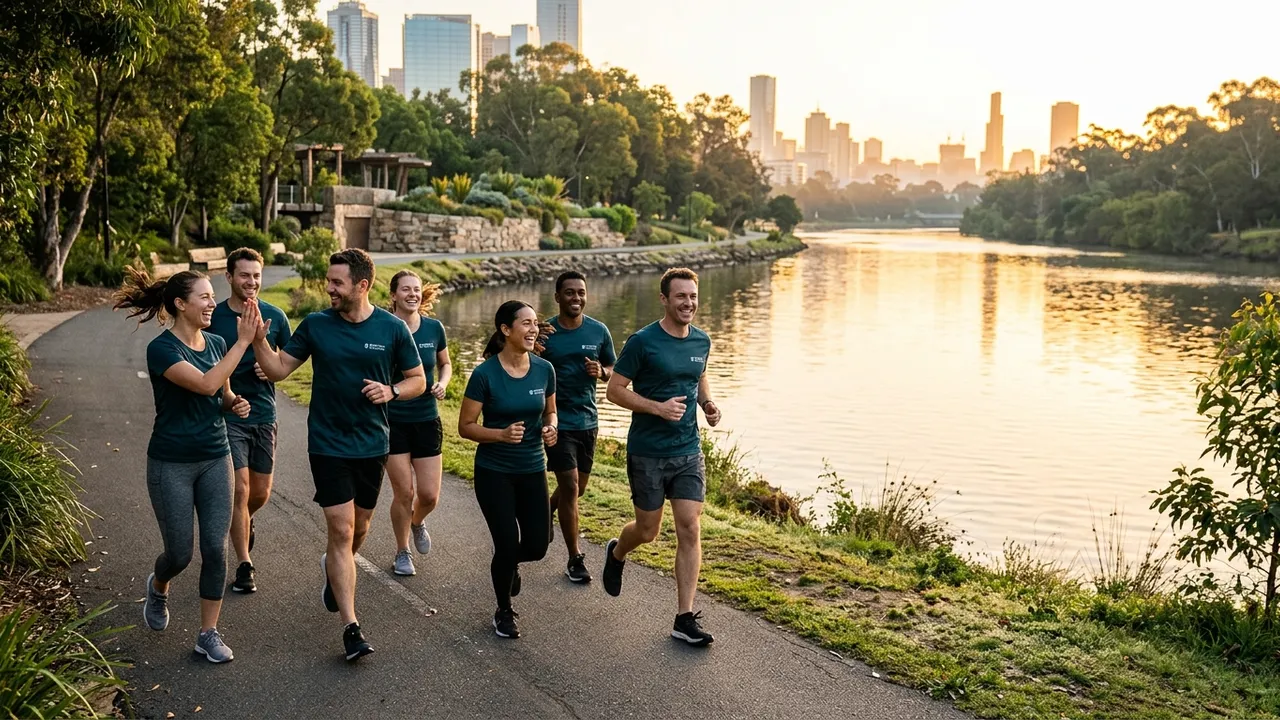
Firmowe grupy biegowe to jedno z najbardziej trwałych formatów w WHP – nie dlatego, że bieganie jest szczególnie modne, lecz dlatego, że stała grupa z ustalonym terminem tworzy społeczne zobowiązanie jak mało która inna oferta sportowa.
Dlaczego ludzie biegają z innymi częściej niż sami?
Kto umówił się w poniedziałek z kolegami z pracy, ten pójdzie pobiegać nawet wtedy, gdy jest zmęczony. To nie jest kwestia silnej woli, lecz psychologii społecznej: nie chce się być osobą, której brakuje. Ta mechanika sprawia, że grupy biegowe są tak trwałe. Dochodzi do tego przygotowanie do konkretnych wydarzeń – biegów firmowych, miejskich, charytatywnych – które przez miesiące utrzymują grupę razem, bez konieczności aktywnej promocji tej oferty.
Jak powstaje grupa, która nie rozpadnie się po krótkim czasie?
Najczęstszy błąd przy firmowych grupach biegowych: zbyt ambitny start. Grupa, która planuje biegać trzy razy w tygodniu po godzinie, często kurczy się już po kilku tygodniach. Grupa, która biega raz w tygodniu przez 30–45 minut, często utrzymuje się przez lata. Kluczowa jest osoba prowadząca – nie kierownik, lecz ktoś, kto po prostu zaczyna biegać i zabiera innych ze sobą. Ta osoba nie potrzebuje szkolenia, tylko niezawodności. Jak można dotrzeć także do pracowników zmianowych i osób dotąd nieaktywnych, pokazuje poradnik Zwiększanie udziału w działaniach WHP.
Jak wdrożyć to działanie?
- 1Zbadaj zainteresowanie krótką ankietą lub ogłoszeniem
- 2Ustalić stały termin i miejsce spotkania (np. wtorki o 17:30 od parkingu)
- 3Zaplanować trasę: 3 km (początkujący), 5 km (średnio zaawansowani), 8 km (zaawansowani)
- 4Utworzyć i udostępnić listę zapisów
- 5Zorganizować bieg inauguracyjny: swobodnie, bez presji na wyniki
- 6Utworzyć czat grupowy do przypomnień i motywacji
- 7Ustalić stałe dni biegowe na 8–10 tygodni
Czego Państwo do tego potrzebują?
- Nakład pracy
- pół dnia
- Koszt
- poniżej 100 €
- Czas trwania
- 8–12
- Przygotowanie
- 120 min
- ✓ Wspólny cel
- ✓ Widoczne na zewnątrz
- ✓ Wszystkie poziomy sprawności
- ✓ Poczucie wspólnoty
Podatki i kasa chorych: co jest możliwe
Świadczenia zdrowotne pracodawcy mogą być zwolnione z podatku zgodnie z § 3 nr 34 niemieckiej ustawy o podatku dochodowym (EStG) do 600 € na pracownika rocznie — jeśli są przyznawane dodatkowo do należnego wynagrodzenia i mają certyfikat (§ 20 SGB V) lub są realizowane w ramach firmowego procesu promocji zdrowia. Nie obejmuje to karnetów na siłownię ani firmowych programów fitness. W przypadku kursów z certyfikatem ZPP (np. od Upfit) niemiecka kasa chorych może zwrócić swoim ubezpieczonym całość lub część opłaty — wtedy wolna od podatku jest tylko część przekraczająca ten zwrot. Projekty w firmie może dofinansować na podstawie § 20b SGB V, bez roszczenia. Zwolnienie podatkowe może potwierdzić tylko Państwa doradca podatkowy.
Jak to działa w EasyWHP
Ta Best Practice w EasyWHP: przejęcie, dopasowanie, pomiar efektu
Po przejęciu działanie jest gotowe w EasyWHP — z instrukcją, zaproszeniem i ankietami przed i po. Państwo dopasowują to, co pasuje do firmy, a na końcu widzą, co przyniosło.
Ilustracje z danymi demonstracyjnymi, bez prawdziwych osób.
Wdrożyć w swojej firmie
Bezpłatna rejestracja — i działanie będzie gotowe w Państwa kokpicie: zaproszenie, ankieta zwrotna i termin są już ustawione. Pierwszy cykl, pierwsze wskaźniki dla szefa.
Proszę wypróbować EasyWHP za darmoWolą Państwo najpierw zobaczyć? Do demo na żywo →
Wspiera cele
Pomiar efektu przez
Obszar działania
Aktywność fizyczna →Pasująca okazja
- Międzynarodowy Dzień Ruchu (10 maja): firmowy dzień aktywności
Powiązane Best Practices
Nie wiedzą Państwo, od czego zacząć? Autotest w ok. 7 minut →